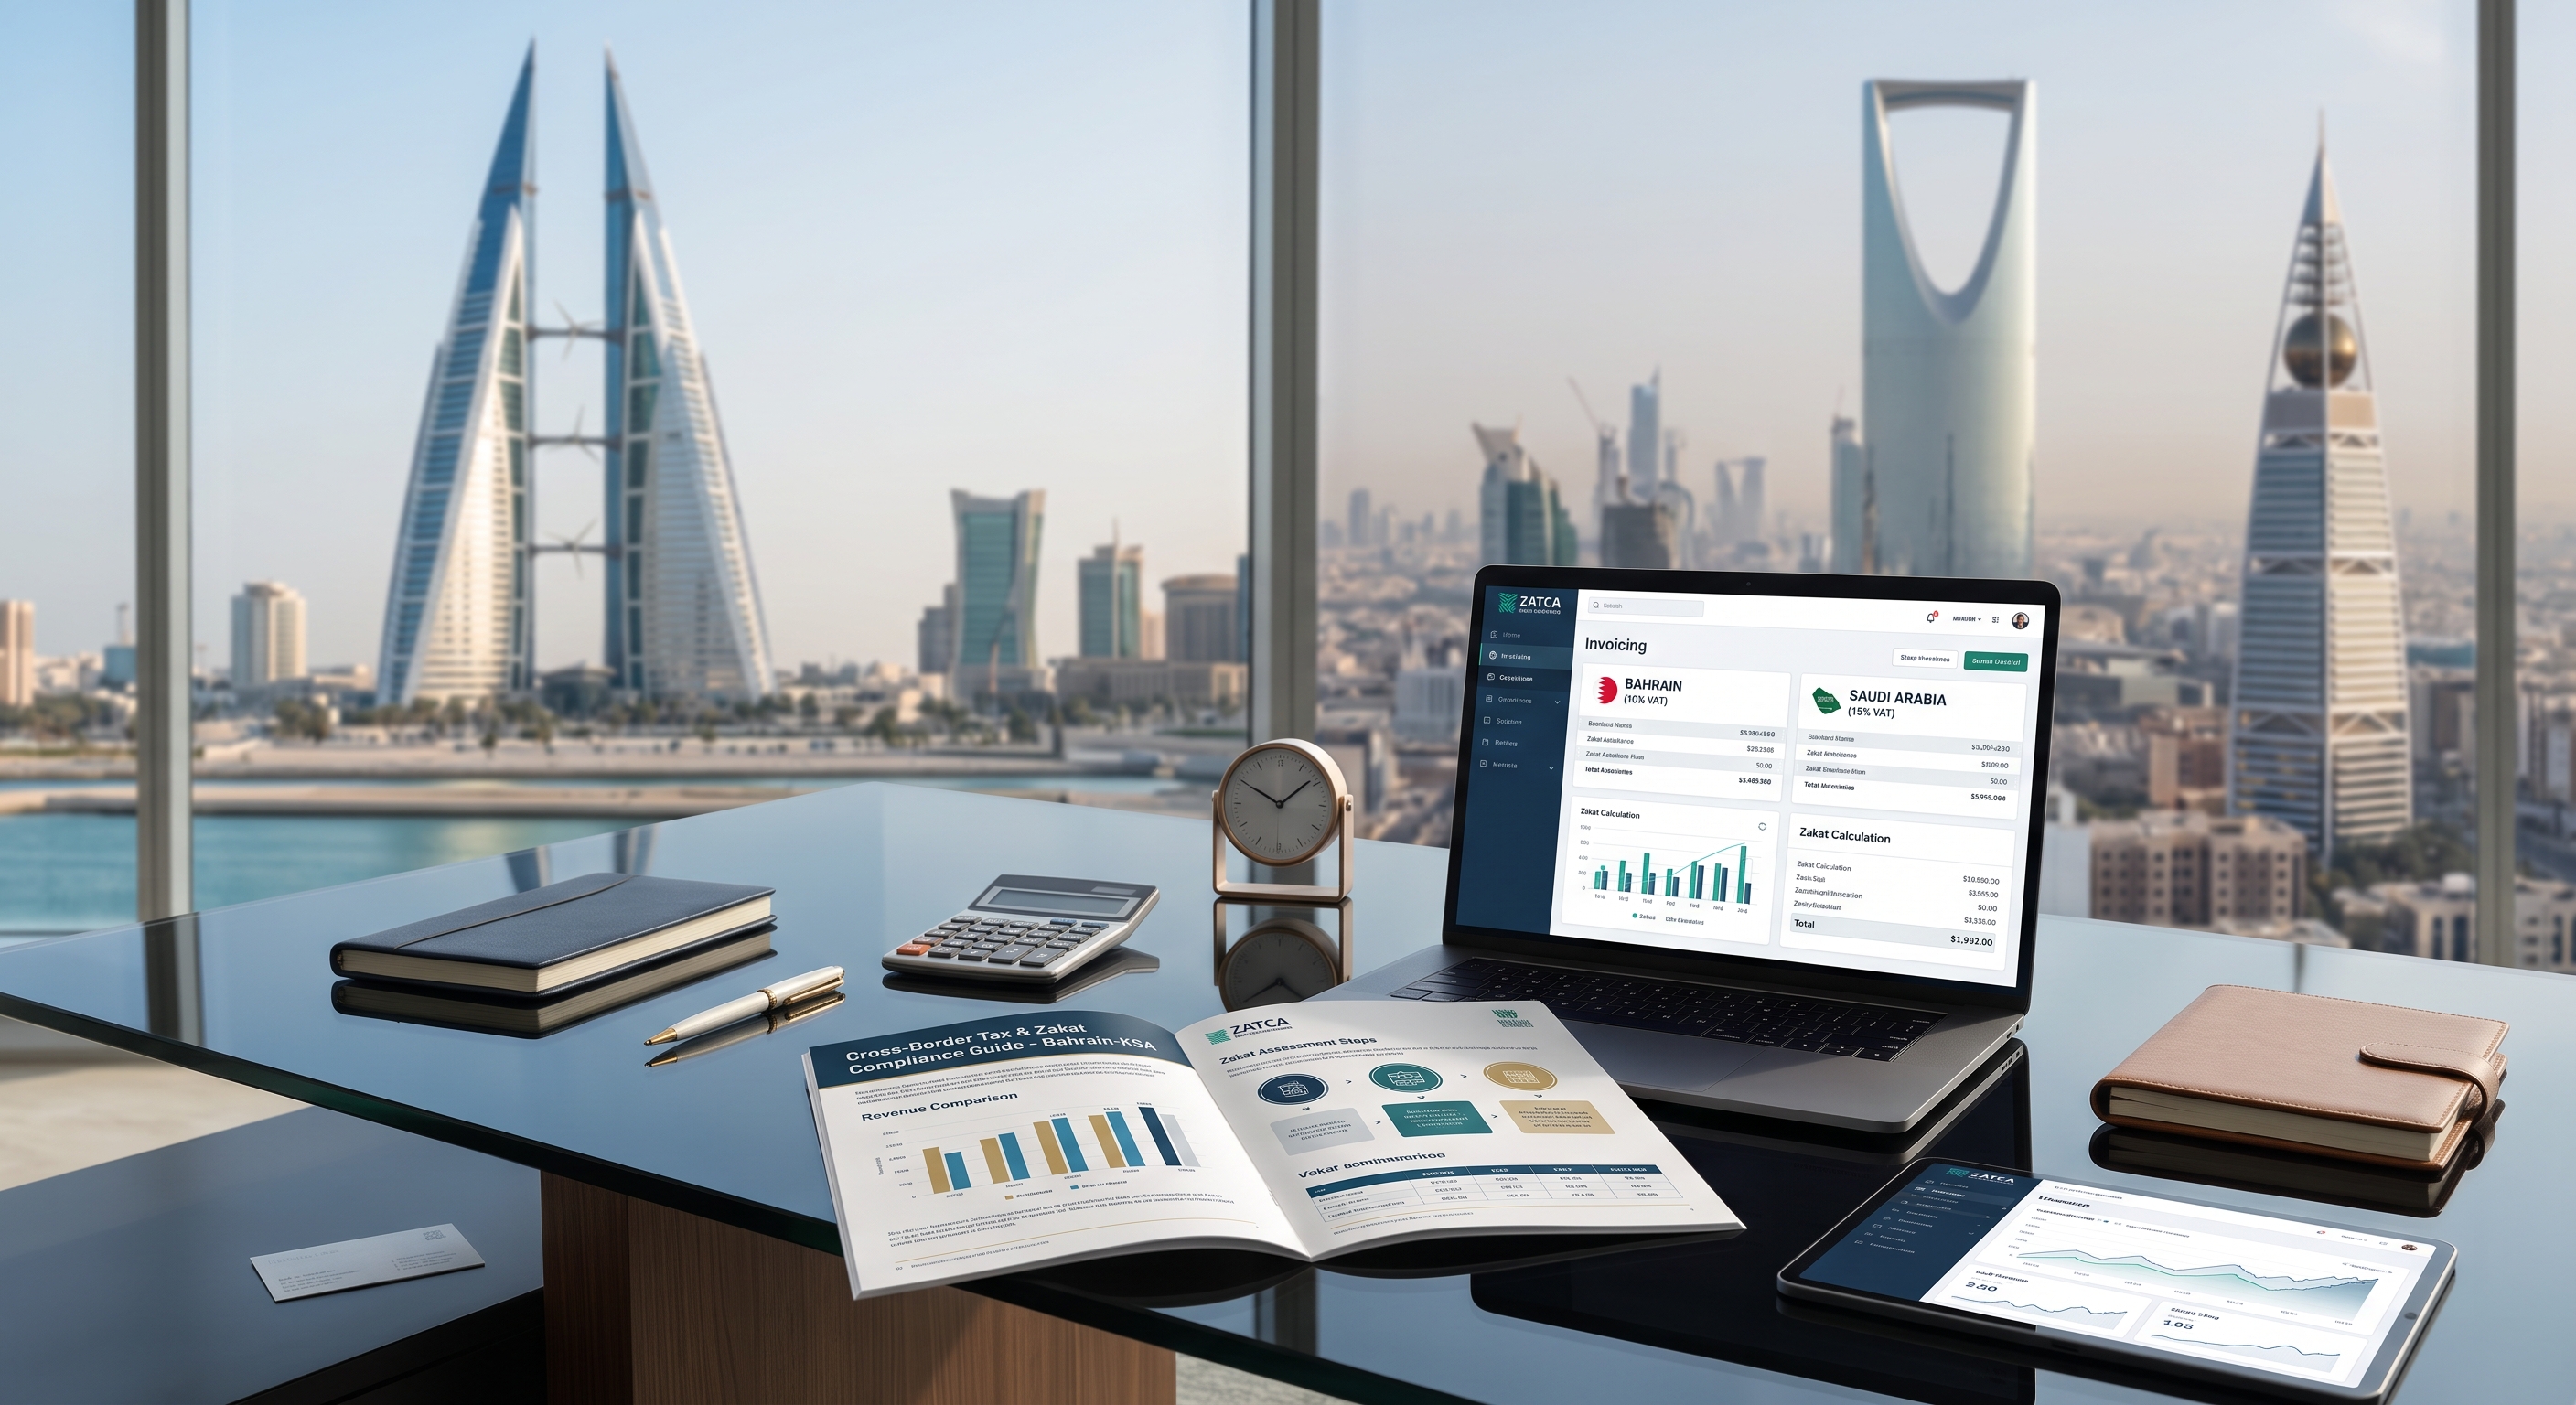
الشركة التي تعمل بين البحرين والسعودية تظن أحيانًا أن الأنظمة الضريبية في البلدين متشابهة لأنهما جارتان في مجلس التعاون الخليجي. الحقيقة أن الفروقات كافية لتُربك أي فريق مالي لم يتعامل معها من قبل — نسبة الضريبة مختلفة، والجهة المسؤولة مختلفة، وفي السعودية يوجد نظام مواز كامل لا وجود له في البحرين: الزكاة.
هذا الالتباس ليس تفصيلًا محاسبيًا صغيرًا. شركة تُسجَّل متأخرة، أو تُقدّم إقرارًا بمعلومات غير دقيقة، تواجه غرامات ومراجعات تستهلك وقتًا وموارد كان يمكن تجنّبها بفهم الفروقات من البداية.
ضريبة القيمة المضافة: نسبتان مختلفتان، جهتان مختلفتان
في البحرين، ضريبة القيمة المضافة نسبتها 10٪، وتتولى تطبيقها الهيئة الوطنية للإيرادات (NBR).
في السعودية، النسبة 15٪، وتتولى تطبيقها هيئة الزكاة والضريبة والجمارك (ZATCA) — الجهة نفسها المسؤولة عن الزكاة والجمارك أيضًا، على عكس البحرين حيث الجهات منفصلة.
الشركة التي تبيع في السوقين تحتاج فهم أن كل دولة تعاملها كنظام ضريبي مستقل تمامًا: تسجيل منفصل، إقرارات منفصلة، وحسابات منفصلة — لا يوجد "تسجيل خليجي موحّد" يُغني عن التسجيل في كل بلد على حدة.
من يجب أن يُسجَّل؟
في كلا البلدين يوجد حدّان: حدّ إلزامي يفرض التسجيل بمجرد تجاوز حجم مبيعات معيّن خلال 12 شهرًا، وحدّ اختياري أقل منه يسمح للشركة الناشئة بالتسجيل طواعية قبل الوصول إلى الحدّ الإلزامي — وهذا مفيد لشركة تتعامل مع عملاء مسجّلين يفضّلون فاتورة ضريبية نظامية.
المستورد الذي يبيع بضاعته داخل السعودية، حتى لو كان مقرّه في البحرين، قد يقع ضمن التزام تسجيل في السعودية حسب طبيعة نشاطه هناك — وهذه نقطة يغفل عنها كثير من الشركات البحرينية التي توسّعت حديثًا شرق الحدود.
الزكاة: النظام الذي لا مثيل له في البحرين
في السعودية، الشركة المملوكة كليًا أو جزئيًا لسعوديين أو خليجيين تخضع للزكاة على حصتها من رأس المال، بينما تخضع حصة الملكية الأجنبية في الشركة نفسها لضريبة الدخل بدلًا من الزكاة. الشركة المختلطة الملكية تتعامل مع الاثنين معًا، كل حصة بنظامها الخاص.
هذا التزام لا وجود له في البحرين إطلاقًا — البحرين لا تفرض زكاة نظامية ولا ضريبة دخل على الشركات في القطاعات العامة (باستثناء قطاعي النفط والغاز). الشركة البحرينية التي تفتح فرعًا أو كيانًا في السعودية تجد نفسها أمام التزام جديد كليًا لم تتعامل معه من قبل.
أخطاء شائعة
- افتراض أن التسجيل الضريبي في بلد واحد يغطي النشاط في الآخر
- تأخير التسجيل حتى تجاوز الحدّ الإلزامي فعليًا، بدل التسجيل الاختياري المبكر عند وضوح مسار النمو
- إغفال الالتزام الزكوي عند تأسيس كيان سعودي، والتعامل معه فقط كضريبة دخل معتادة
- الاعتماد على نظام محاسبي واحد غير مهيّأ لإصدار فواتير متوافقة مع كلا النظامين في آن واحد
كيف نساعدك
في شركة المفكرون العرب نقدّم الاستشارات المالية والضريبية والزكوية لشركات تعمل على الممر التجاري بين البحرين والسعودية تحديدًا — من تقييم التزامك في كل بلد، إلى التسجيل، إلى إعداد الإقرارات، مع ربط ذلك بأنظمة ERP تصدر فواتير متوافقة من اليوم الأول بدل تصحيحها لاحقًا.
إن كنت توسّعت حديثًا إلى السعودية أو تخطط لذلك، تحدّث معنا قبل أول فاتورة تصدرها هناك.
تواصل معنا عبر واتساب: 0097338317525
تحتاج مساعدة في هذا الموضوع؟
تحدث مع فريقنا — الاستشارة الأولى دون أي التزام.